

Chào mừng bạn đến với Santin24h.com! Trong thế giới hiện đại, quản lý tài chính cá nhân hiệu quả là chìa khóa để đạt được sự ổn định và tự do tài chính. Không chỉ là việc tiết kiệm tiền, đó còn là một quá trình lập kế hoạch, theo dõi chi tiêu, đầu tư và đưa ra những quyết định tài chính thông minh. Bài viết này sẽ cung cấp cho bạn những kiến thức và công cụ cần thiết để kiểm soát tiền bạc và xây dựng một tương lai tài chính tươi sáng.
Tại Sao Quản Lý Tài Chính Cá Nhân Lại Quan Trọng?
Quản lý tài chính cá nhân không chỉ đơn thuần là việc cân đối thu chi. Đó là việc bạn chủ động kiểm soát nguồn lực của mình và sử dụng chúng một cách hiệu quả nhất để đạt được những mục tiêu tài chính đã đề ra.
- Đạt được mục tiêu tài chính: Dù là mua nhà, xe, du lịch hay nghỉ hưu sớm, quản lý tiền giúp bạn lập kế hoạch và thực hiện chúng một cách hiệu quả.
- Giảm căng thẳng tài chính: Biết mình đang ở đâu về mặt tài chính và có kế hoạch rõ ràng sẽ giúp bạn giảm bớt lo lắng về tiền bạc.
- Xây dựng tương lai vững chắc: Quản lý tài chính cá nhân là nền tảng để xây dựng một tương lai tài chính ổn định và an toàn cho bản thân và gia đình.
- Nâng cao chất lượng cuộc sống: Khi bạn không còn phải lo lắng về chi tiêu, bạn có thể tập trung vào những điều quan trọng khác trong cuộc sống.
Các Bước Cơ Bản Để Quản Lý Tài Chính Cá Nhân Hiệu Quả
Để bắt đầu hành trình quản lý tài chính cá nhân, bạn có thể thực hiện theo các bước sau:
1. Đánh Giá Tình Hình Tài Chính Hiện Tại
Đây là bước đầu tiên và quan trọng nhất. Bạn cần hiểu rõ tình hình tài chính của mình để biết mình đang ở đâu và cần phải làm gì.
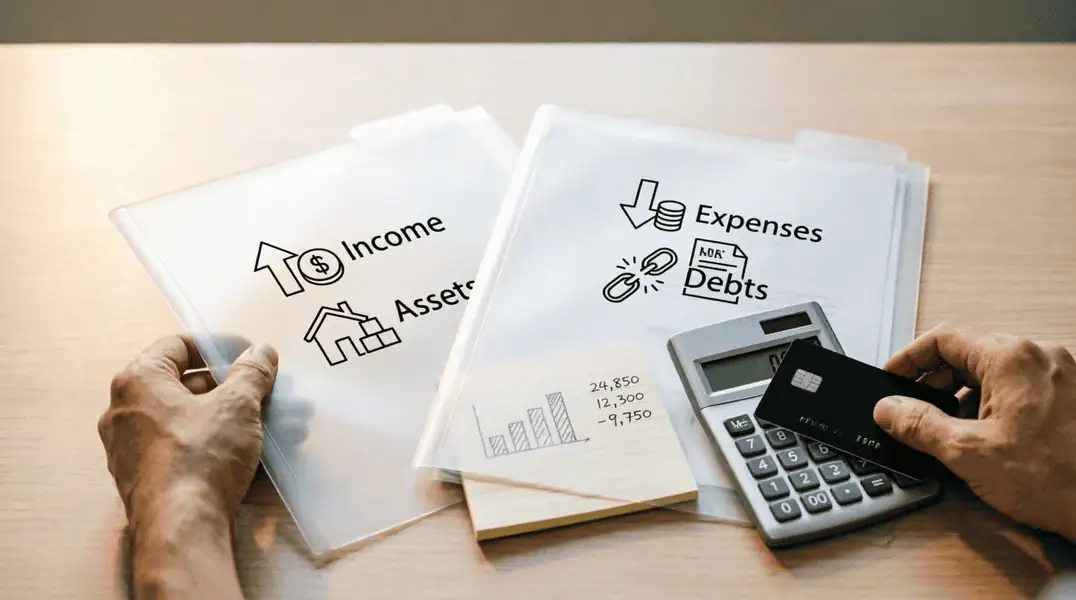
- Tính tổng thu nhập: Bao gồm lương, thưởng, thu nhập từ đầu tư, thu nhập từ các nguồn khác.
- Liệt kê các khoản chi tiêu: Chi tiêu cố định (tiền thuê nhà, tiền điện nước, tiền internet) và chi tiêu biến đổi (tiền ăn uống, tiền giải trí, tiền mua sắm).
- Tính toán tài sản và nợ: Tài sản bao gồm tiền mặt, tài khoản ngân hàng, bất động sản, cổ phiếu, trái phiếu. Nợ bao gồm vay ngân hàng, nợ thẻ tín dụng, nợ cá nhân.
Ví dụ:
- Thu nhập hàng tháng: 20.000.000 VNĐ
- Chi tiêu hàng tháng: 15.000.000 VNĐ
- Tài sản: 500.000.000 VNĐ
- Nợ: 100.000.000 VNĐ
Từ những con số này, bạn có thể thấy mình đang có dư 5.000.000 VNĐ mỗi tháng và có một khoản tài sản lớn hơn nợ.
2. Lập Kế Hoạch Tài Chính
Lập kế hoạch tài chính là việc xác định mục tiêu tài chính và vạch ra các bước để đạt được chúng.
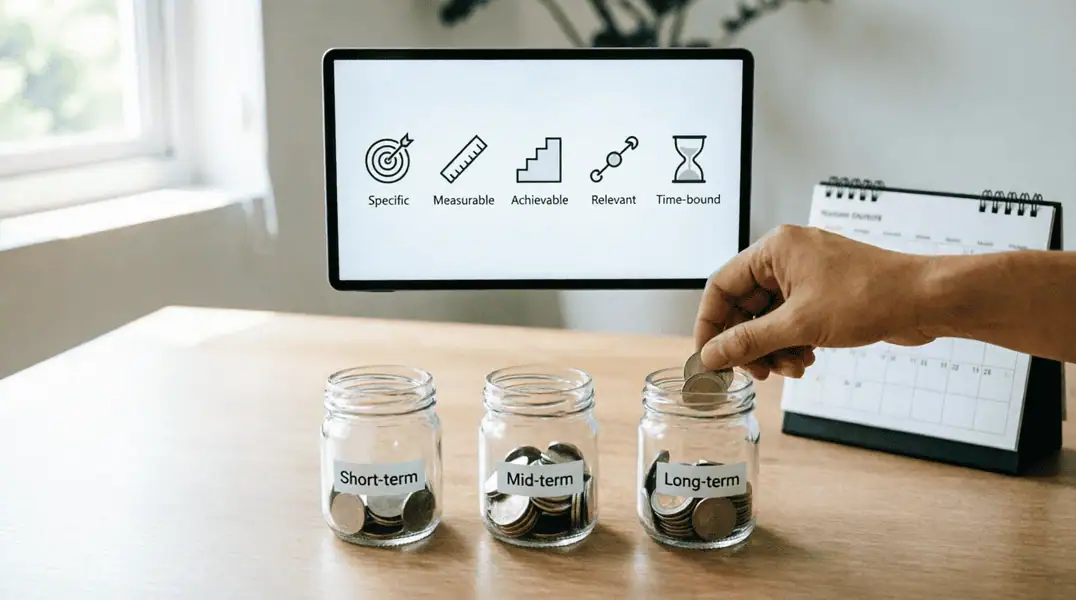
- Xác định mục tiêu tài chính: Mục tiêu có thể là ngắn hạn (mua điện thoại mới), trung hạn (mua xe máy), hoặc dài hạn (mua nhà, nghỉ hưu).
- Đặt mục tiêu SMART: Mục tiêu cần cụ thể (Specific), đo lường được (Measurable), khả thi (Achievable), liên quan (Relevant) và có thời hạn (Time-bound).
- Lập ngân sách: Xác định số tiền bạn sẽ chi tiêu cho từng hạng mục trong một khoảng thời gian nhất định.
Ví dụ:
- Mục tiêu: Mua xe máy trị giá 50.000.000 VNĐ trong vòng 1 năm.
- Ngân sách: Tiết kiệm 4.166.667 VNĐ mỗi tháng.
3. Kiểm Soát Chi Tiêu
Chi tiêu là một phần quan trọng trong quản lý tài chính cá nhân. Bạn cần theo dõi và kiểm soát chi tiêu để đảm bảo rằng bạn không vượt quá ngân sách.
- Theo dõi chi tiêu: Sử dụng ứng dụng quản lý tiền hoặc ghi chép lại tất cả các khoản chi tiêu.
- Phân tích chi tiêu: Xem xét các khoản chi tiêu của bạn và xác định những khoản có thể cắt giảm.
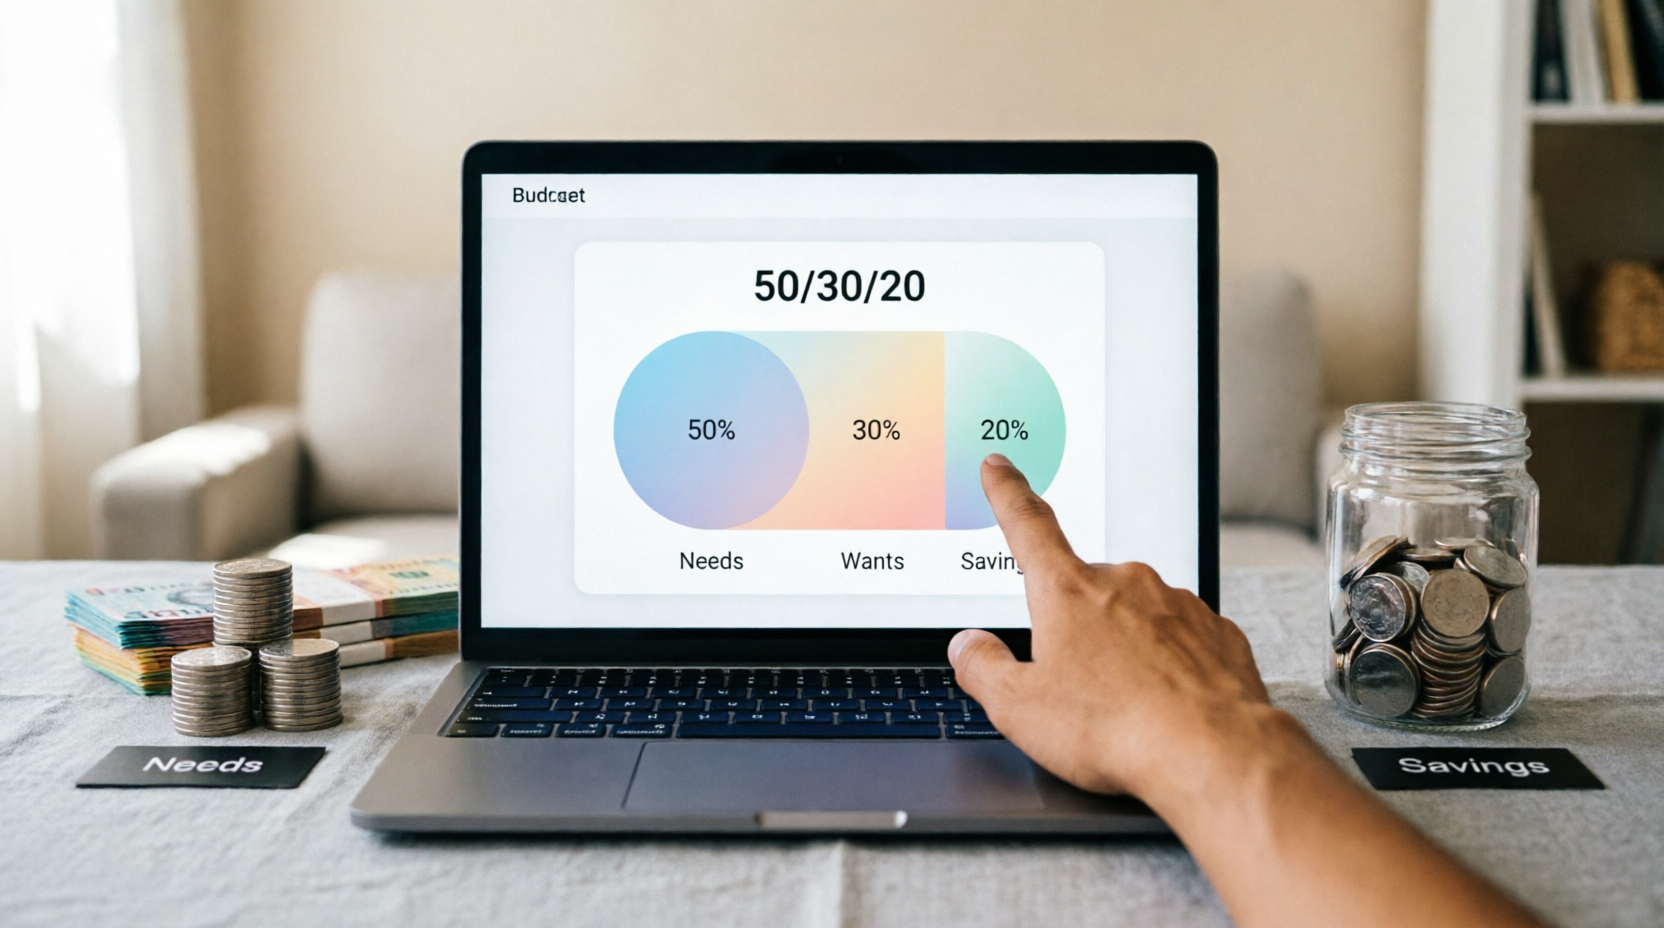
- Áp dụng quy tắc 50/30/20: 50% thu nhập cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân, 20% cho tiết kiệm và trả nợ.
Ví dụ:
Bạn nhận thấy mình chi tiêu quá nhiều tiền cho việc ăn uống bên ngoài. Bạn có thể cắt giảm bằng cách tự nấu ăn ở nhà thường xuyên hơn.
4. Tiết Kiệm và Đầu Tư
Tiết kiệm và đầu tư là hai cách quan trọng để gia tăng tài sản của bạn.
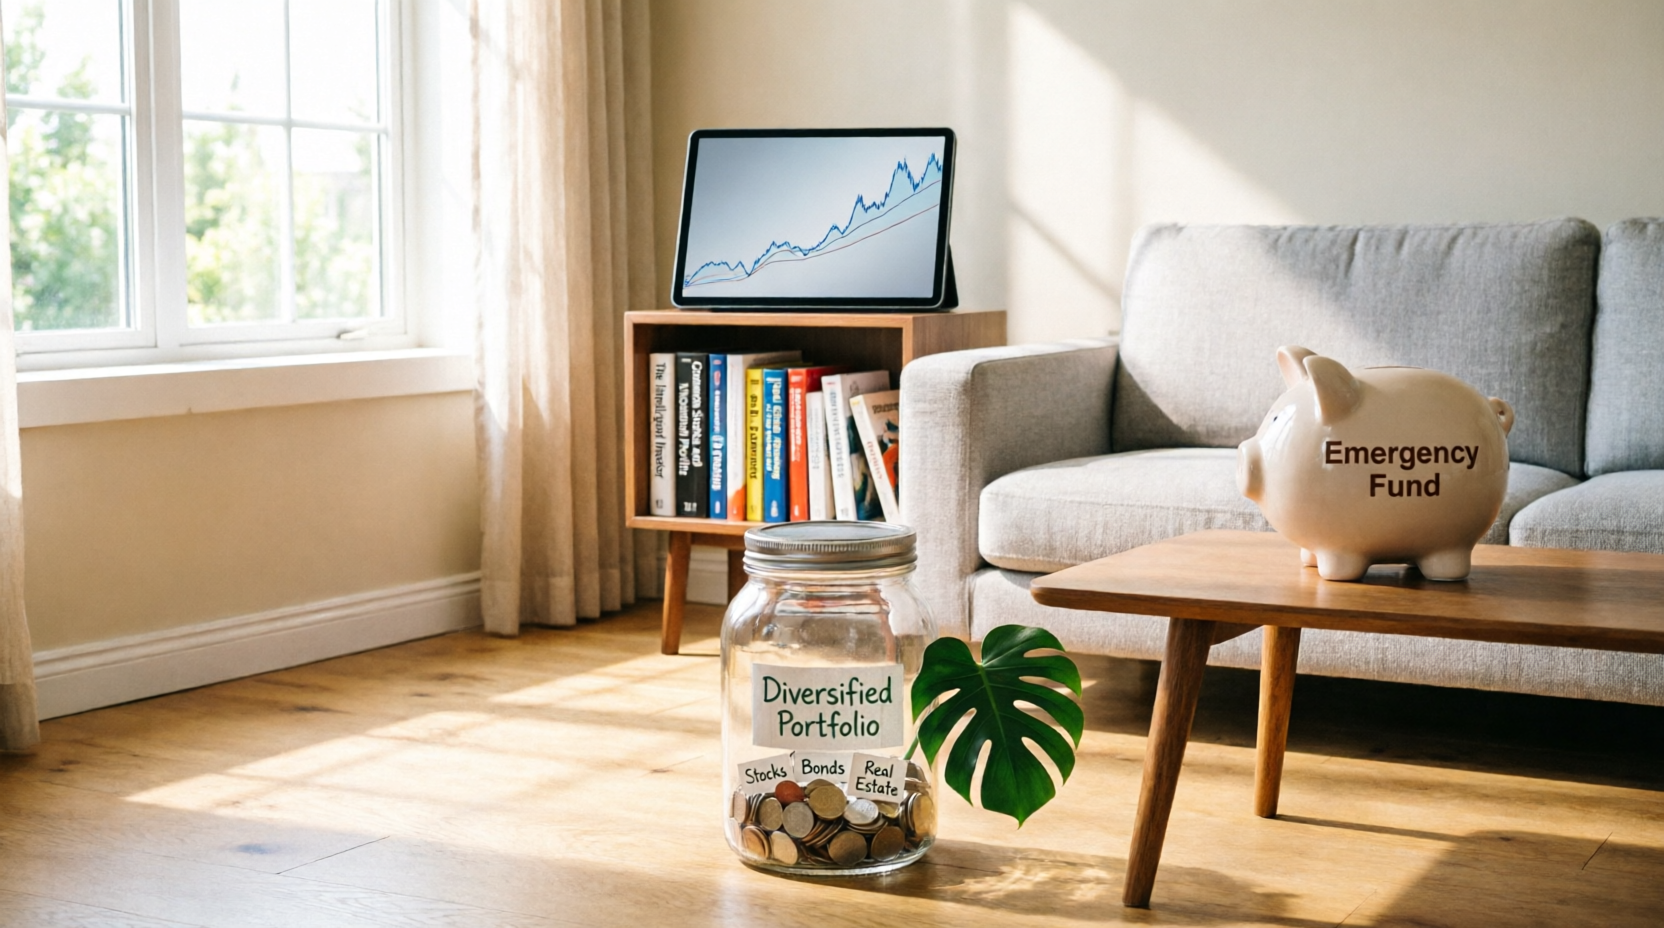
- Tiết kiệm: Tạo một quỹ dự phòng để đối phó với những rủi ro bất ngờ.
- Đầu tư: Tìm hiểu về các kênh đầu tư khác nhau (cổ phiếu, trái phiếu, bất động sản) và lựa chọn những kênh phù hợp với khẩu vị rủi ro của bạn.
- Đa dạng hóa danh mục đầu tư: Không nên bỏ tất cả trứng vào một giỏ.
Ví dụ:
Bạn có thể mở một tài khoản tiết kiệm lãi suất cao để giữ tiền dự phòng hoặc đầu tư vào một quỹ tương hỗ để tăng trưởng tài sản.
5. Quản Lý Nợ
Nợ có thể là một gánh nặng lớn đối với tài chính của bạn. Bạn cần quản lý nợ một cách hiệu quả để tránh rơi vào tình trạng khó khăn.
- Trả nợ đúng hạn: Tránh trả chậm hoặc bỏ lỡ các khoản thanh toán.
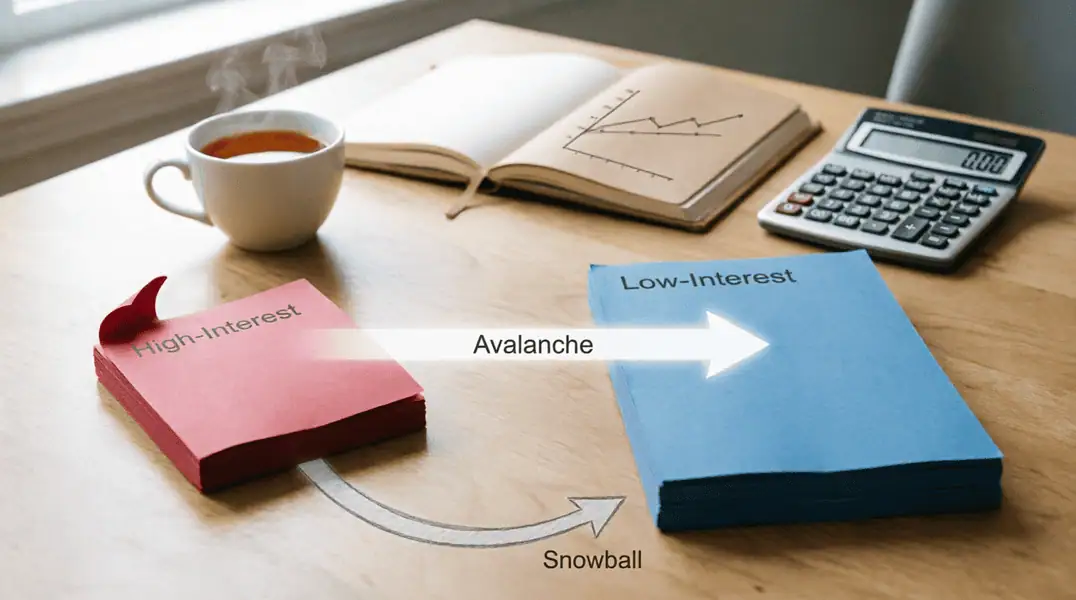
- Ưu tiên trả nợ lãi suất cao: Tập trung vào việc trả các khoản nợ có lãi suất cao nhất trước.
- Tìm kiếm sự giúp đỡ: Nếu bạn gặp khó khăn trong việc quản lý nợ, hãy tìm kiếm sự giúp đỡ từ các chuyên gia tài chính.
Ví dụ:
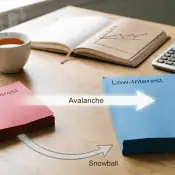
Bạn có thể sử dụng phương pháp snowball (trả khoản nợ nhỏ nhất trước) hoặc avalanche (trả khoản nợ có lãi suất cao nhất trước) để quản lý nợ hiệu quả hơn.
Các Công Cụ Hỗ Trợ Quản Lý Tài Chính Cá Nhân
Hiện nay có rất nhiều công cụ hỗ trợ bạn trong việc quản lý tài chính cá nhân.
- Ứng dụng quản lý tiền: Mint, Money Lover, Sổ Thu Chi Misa…
- Bảng tính Excel: Tạo bảng tính để theo dõi thu nhập, chi tiêu, tài sản và nợ.
- Phần mềm quản lý tài chính: Quicken, YNAB (You Need a Budget)…
Kết Luận
Quản lý tài chính cá nhân là một quá trình liên tục và đòi hỏi sự kiên trì. Bằng cách áp dụng những kiến thức và công cụ được chia sẻ trong bài viết này, bạn có thể kiểm soát tiền bạc của mình, đạt được những mục tiêu tài chính và xây dựng một tương lai vững chắc. Hãy bắt đầu ngay hôm nay và đừng quên ghé thăm Santin24h.com để cập nhật những thông tin mới nhất về tài chính cá nhân và đầu tư. Chúc bạn thành công trên con đường tự do tài chính!